PPP项目的税务管理及税收筹划
一、PPP项目税务管理概述
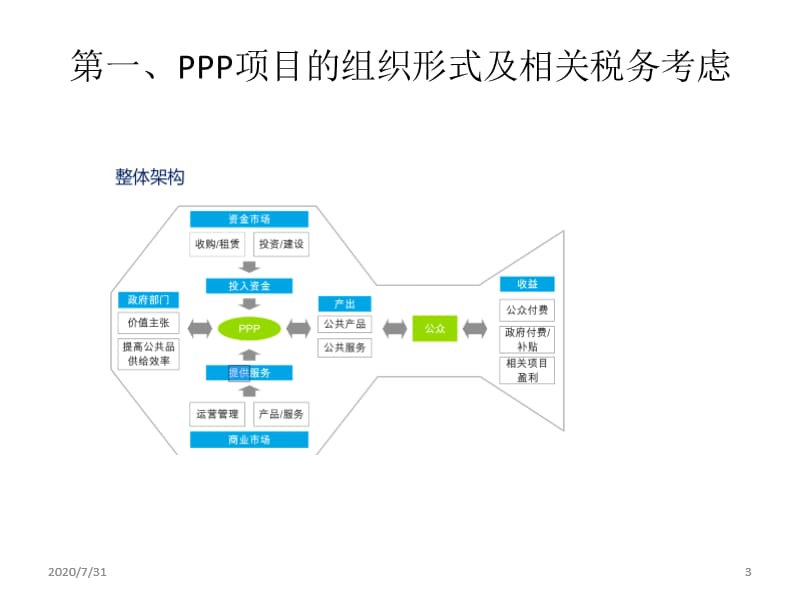
PPP(政府和社会资本合作)项目涉及政府、社会资本方、项目公司等多方主体,税务管理贯穿项目识别、准备、采购、执行、移交的全生命周期。有效的税务管理不仅是合规要求,更是提升项目收益、降低整体成本的关键手段。
二、PPP项目各阶段主要税务问题
1. 项目设立阶段
- 出资方式:货币出资、实物出资、无形资产出资的税务处理差异
- 股权架构:直接投资与间接投资的税负比较,区域税收优惠的利用
- 组织形式:有限责任公司、合伙企业、项目公司等不同形式的税务影响
2. 项目建设阶段
- 增值税:建筑服务、设备采购、设计咨询等进项税额的抵扣管理
- 企业所得税:资本化与费用化支出的划分,利息支出的资本化处理
- 印花税:各类合同(施工、采购、借款等)的税目及税率
- 耕地占用税、土地使用税:按项目用地情况及时申报
3. 项目运营阶段
- 增值税:运营收入适用的税目(如现代服务、不动产租赁等)及税率
- 企业所得税:收入确认、成本费用扣除、公共基础设施项目“三免三减半”优惠
- 房产税、土地使用税:自用与出租房产的税务处理
- 环保税:涉及污染物排放的申报缴纳
4. 项目移交阶段
- 增值税:资产移交是否视同销售,适用税率及计税依据
- 企业所得税:资产处置所得的计算,移交补偿款的税务处理
- 土地增值税:土地使用权转移的税务影响
- 印花税:产权转移书据的贴花
三、PPP项目税收筹划要点
1. 利用税收优惠政策
- 公共基础设施项目企业所得税“三免三减半”
- 西部大开发、高新技术企业等区域或行业优惠
- 资源综合利用、节能环保等专项优惠
2. 优化交易结构
- 合理选择项目公司注册地,争取财政返还或税收奖励
- 设计合同拆分,区分适用不同税率的业务
- 运用EPC、BOT、TOT等不同模式下的税务差异
3. 增值税筹划
- 合理划分建设与运营边界,确保进项税额充分抵扣
- 利用甲供工程、清包工等简易计税方法
- 关注留抵退税政策,改善现金流
4. 企业所得税筹划
- 合理安排融资结构,利用利息支出税前扣除
- 固定资产加速折旧,递延纳税
- 充分列支成本费用,避免纳税调增
5. 生命周期税务管理
- 建立税务风险预警机制,定期进行健康检查
- 提前规划移交方案,防范潜在税务风险
四、对所投资项目的管理建议
- 建立全周期税务台账:从项目立项到移交,全程跟踪税务事项,确保合规申报。
- 强化合同税务评审:在签订合同时明确税务责任,避免涉税条款缺失。
- 动态监控税收政策:及时获取并解读最新政策,调整筹划方案。
- 加强税企沟通:与主管税务机关保持良好沟通,争取政策支持。
- 引入专业机构:借助税务师、会计师事务所等外部力量,提升管理水平。
五、
PPP项目的税务管理及税收筹划是一项系统性工程,需要贯穿项目全生命周期。通过科学筹划与精细管理,既能降低税负、提高投资回报,又能有效防控税务风险,保障项目顺利实施。投资者应将税务管理作为项目管理的核心环节,实现经济效益与合规经营的双赢。
如若转载,请注明出处:http://www.rongfuwangdai.com/product/51.html
更新时间:2026-10-05 14:02:18